Domain hrfd.de kaufen?
Wir ziehen mit dem Projekt
hrfd.de um.
Sind Sie am Kauf der Domain
hrfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hrfd.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **

Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
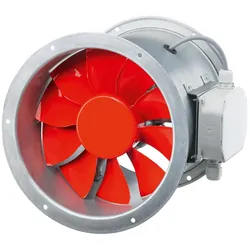
Helios Ventilatoren Hochleistungsventilator HRFD 315/8/4Werkstoff des Gehäuses=StahlLuftmenge unbelastet=2060 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,115 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=jaGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=neinGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=jaLänge=300 mmDurchmesser des Gehäuses=380 mmKanaldurchmesser=315 mmAnschluss=Flansch947,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte ÄrmelabzeichenDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 250/4 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=950 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,055 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch561,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 250/2 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=2000 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,169 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch856,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **

Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Helios Ventilatoren Axialventilator HRFD 355/4 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=2900 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,13 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=420 mmKanaldurchmesser=355 mmAnschluss=Flansch920,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Hochleistungsventilator HRFD 250/4/2Werkstoff des Gehäuses=StahlLuftmenge unbelastet=2110 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,212 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=jaGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=neinGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=jaLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch913,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Hochleistungsventilator HRFD 315/8/4Werkstoff des Gehäuses=StahlLuftmenge unbelastet=2060 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,115 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=jaGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=neinGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=jaLänge=300 mmDurchmesser des Gehäuses=380 mmKanaldurchmesser=315 mmAnschluss=Flansch947,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte ÄrmelabzeichenDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 250/4 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=950 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,055 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch561,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 250/2 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=2000 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,169 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch856,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 315/4 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=1960 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,084 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=380 mmKanaldurchmesser=315 mmAnschluss=Flansch852,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ArbeitsrechtArbeitsrecht , Individualarbeitsrecht mit Bezügen zum kollektiven Arbeitsrecht , Warnleuchten > Zusatzbeleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20220803, Produktform: Kartoniert, Titel der Reihe: Beck Examinatorium Zivilrecht##, Begündung: Herresthal, Carsten~Thume, Matthias~Picker, Christian, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 325, Keyword: Arbeitnehmer; Arbeitgeber; Arbeitsvertrag; Abmahnung; Kündigung, Fachschema: Arbeitsgesetz~Arbeitsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 313, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 293, Breite: 207, Höhe: 17, Gewicht: 860, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406642180, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 235680529,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.