Domain hrfd.de kaufen?
Wir ziehen mit dem Projekt
hrfd.de um.
Sind Sie am Kauf der Domain
hrfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hrfd.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
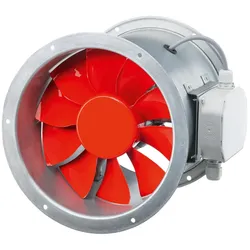
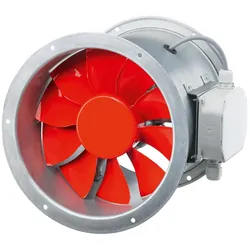
Helios Ventilatoren Hochleistungsventilator HRFD 315/8/4Werkstoff des Gehäuses=StahlLuftmenge unbelastet=2060 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,115 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=jaGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=neinGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=jaLänge=300 mmDurchmesser des Gehäuses=380 mmKanaldurchmesser=315 mmAnschluss=Flansch947,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte ÄrmelabzeichenDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
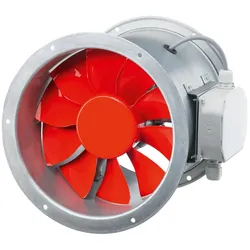
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 250/4 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=950 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,055 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch561,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
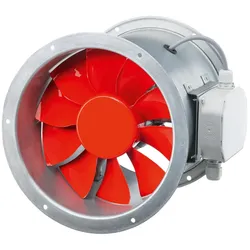
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 250/2 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=2000 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,169 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch856,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **

Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Helios Ventilatoren Axialventilator HRFD 355/4 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=2900 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,13 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=420 mmKanaldurchmesser=355 mmAnschluss=Flansch920,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Hochleistungsventilator HRFD 250/4/2Werkstoff des Gehäuses=StahlLuftmenge unbelastet=2110 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,212 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=jaGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=neinGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=jaLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch913,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Hochleistungsventilator HRFD 315/8/4Werkstoff des Gehäuses=StahlLuftmenge unbelastet=2060 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,115 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=jaGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=neinGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=jaLänge=300 mmDurchmesser des Gehäuses=380 mmKanaldurchmesser=315 mmAnschluss=Flansch947,17 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte ÄrmelabzeichenDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Abschreibung
-
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 250/4 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=950 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,055 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch561,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 250/2 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=2000 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,169 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=305 mmKanaldurchmesser=250 mmAnschluss=Flansch856,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Helios Ventilatoren Axial-Hochleistungsvent. HRFD 315/4 TKWerkstoff des Gehäuses=StahlLuftmenge unbelastet=1960 m3/hAnschlussspannung=400 VLeistungsaufnahme=0,084 kWMit thermischem Schutz=jaGleichstrommotor=neinIndirekter Antrieb=neinElektrischer Anschluss=AnschlussklemmenSchutzart (IP)=IP55Max. Lufttemperatur=60 °CMotor mit 2 Drehzahlen=neinGeeignet für elektronische Steuerung=jaGeeignet für Frequenzregelung=jaGeeignet für Schwachstromregelung=neinGeeignet für Traforegelung=jaPolumschaltbar=neinLänge=300 mmDurchmesser des Gehäuses=380 mmKanaldurchmesser=315 mmAnschluss=Flansch852,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ArbeitsrechtArbeitsrecht , Individualarbeitsrecht mit Bezügen zum kollektiven Arbeitsrecht , Warnleuchten > Zusatzbeleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20220803, Produktform: Kartoniert, Titel der Reihe: Beck Examinatorium Zivilrecht##, Begündung: Herresthal, Carsten~Thume, Matthias~Picker, Christian, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 325, Keyword: Arbeitnehmer; Arbeitgeber; Arbeitsvertrag; Abmahnung; Kündigung, Fachschema: Arbeitsgesetz~Arbeitsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 313, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 293, Breite: 207, Höhe: 17, Gewicht: 860, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406642180, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 235680529,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.